AI במוקדי שירות הבנקים בישראל: הבנקאי הדיגיטלי עונה בעברית
הבנקים הגדולים בישראל מרחיבים ב-2026 סוכני AI קוליים בעברית במוקדי השירות. מה הם כבר יודעים לעשות, מה המגבלות ומה זה אומר ללקוחות.

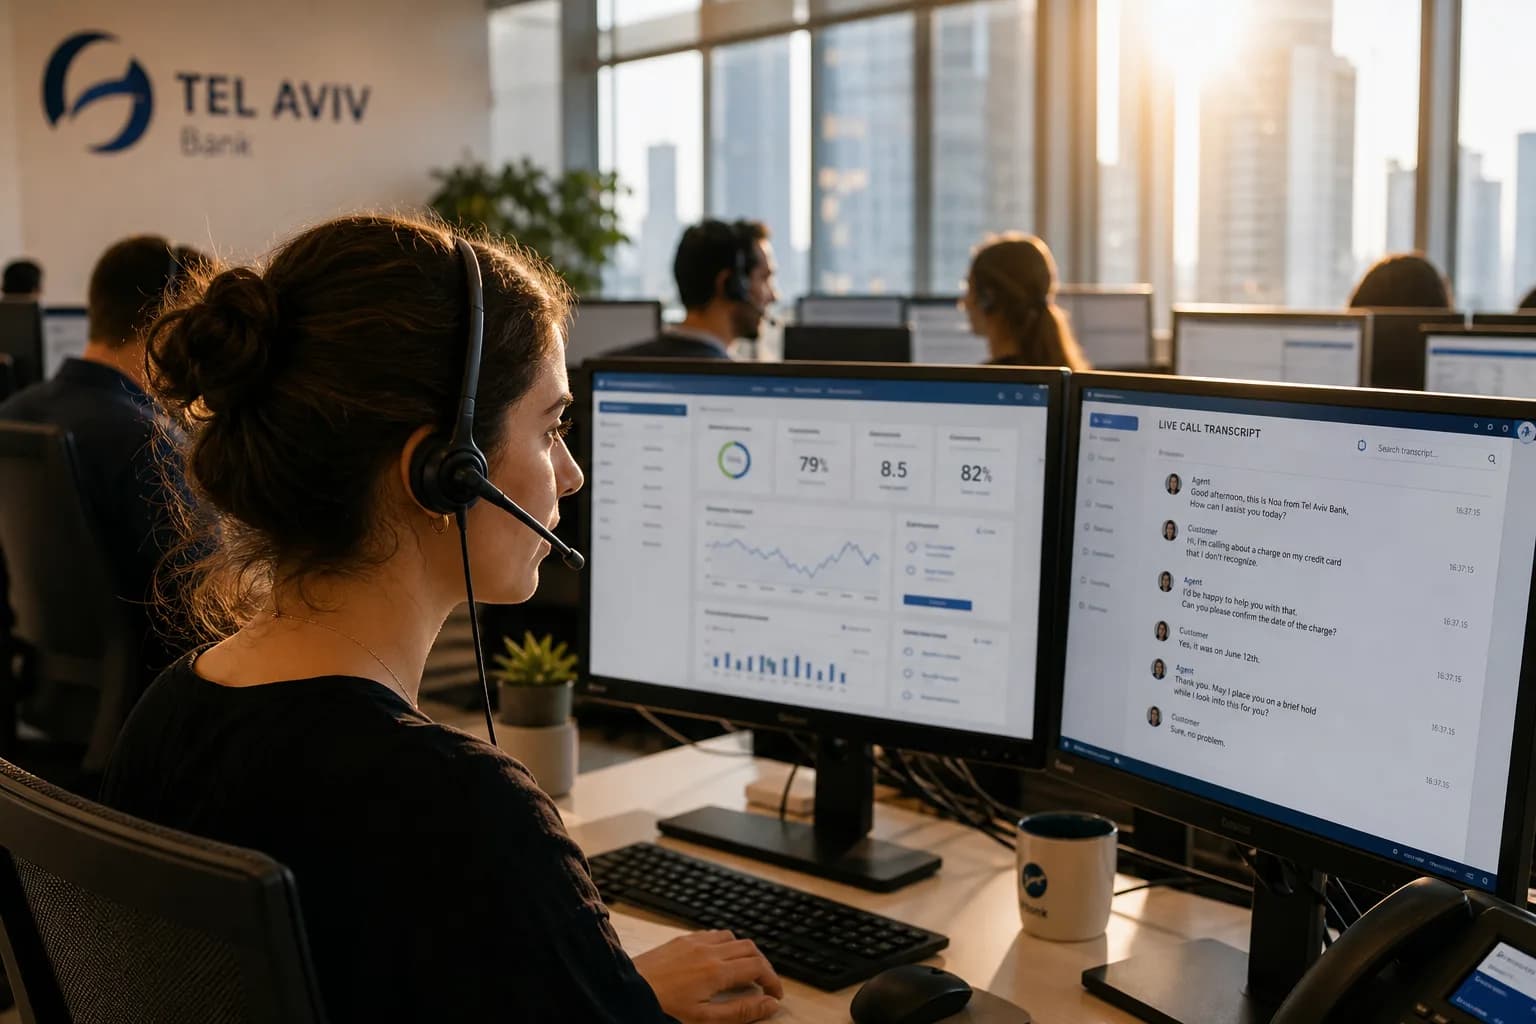
מי שהתקשר לאחרונה למוקד של אחד הבנקים הגדולים אולי שם לב שמשהו השתנה: הקול שעונה נשמע טבעי, מבין משפטים שלמים בעברית מדוברת, ולא מבקש "להקיש 1 לחשבונות עו"ש". במהלך 2026 הפכו סוכני AI קוליים מפיילוט זהיר לשכבת השירות הראשונה במוקדים הטלפוניים של רוב הבנקים בישראל, והם כבר מטפלים בחלק ניכר מהפניות השגרתיות מקצה לקצה.
מה השתנה במוקדים הטלפוניים
הדור הקודם של הבוטים הבנקאיים התבסס על עצי החלטה נוקשים: הלקוח נדרש לומר מילת מפתח מדויקת, וכל סטייה החזירה אותו לתפריט הראשי. המערכות החדשות בנויות אחרת. הן משלבות מודל שפה שמבין כוונה (intent) מתוך דיבור חופשי, מנוע זיהוי דיבור שאומן על עברית מדוברת על כל המבטאים והסלנג, ושכבת חיבור למערכות הליבה של הבנק שמאפשרת לבצע פעולות בפועל, לא רק לענות על שאלות.
בפועל, לקוח יכול היום לומר משפט כמו "רגע, למה ירדו לי פעמיים 49.90 החודש?" והמערכת תאתר את החיובים הכפולים, תסביר את מקורם, ובמקרים מוגדרים אף תפתח פנייה לביטול. שיחות מורכבות יותר מנותבות לנציג אנושי, אבל הפעם עם הקשר מלא: הנציג מקבל תמלול של השיחה וסיכום אוטומטי של מה שכבר נבדק, כך שהלקוח לא צריך להתחיל מהתחלה.
מה הסוכן הקולי כבר יודע לעשות
- בירורי יתרה, תנועות בחשבון וסטטוס העברות, כולל שאלות המשך בשפה חופשית
- חסימת כרטיס אשראי והנפקת כרטיס חלופי, עם אימות זהות קולי ומשלים
- הסבר על חיובים, עמלות וריביות בהתאם למסלול הספציפי של הלקוח
- תיאום פגישה עם בנקאי או יועץ משכנתאות, כולל סנכרון ליומן הסניף
- זיהוי מצוקה בשיחה, למשל חשד להונאה בזמן אמת, והעברה מיידית לגורם אנושי
חשוב לדעת: פעולות בעלות השלכה כספית מהותית, כמו העברות בסכומים גבוהים או שינוי מסגרות אשראי, עדיין דורשות אישור של נציג אנושי או אימות באפליקציה. זו לא מגבלה טכנית אלא דרישה רגולטורית שנועדה להגן על הלקוחות.
האתגר של עברית מדוברת: מספרים, סלנג ורעש רקע
עברית היא שפה קשה במיוחד לזיהוי דיבור: מערכת המספרים המורכבת ("שלושת אלפים ארבע מאות ותשעים"), ערבוב עברית ואנגלית באותו משפט, וקיצורים כמו "תעו"ש" או "הוראת קבע" שנשמעים שונה מאיך שהם נכתבים. הפתרון שהבנקים אימצו משלב מודלי דיבור שעברו fine-tuning על אלפי שעות של שיחות מוקד מתומללות ומאונמות, יחד עם שכבת אימות שחוזרת על סכומים ומספרי חשבון לפני כל פעולה.
הבעיה מעולם לא הייתה להבין את המילים, אלא להבין את הכוונה. לקוח שאומר 'משהו לא מסתדר לי בחשבון' יכול להתכוון לעשרה דברים שונים, והמערכת צריכה לשאול את השאלה הנכונה במקום לנחש.
נקודה מעניינת נוספת היא הרב-לשוניות: המערכות החדשות עוברות בין עברית, ערבית, רוסית ואנגלית באותה שיחה, בהתאם לשפה שבה הלקוח בוחר לדבר. עבור אוכלוסיות שהתקשו עד היום עם שירות טלפוני בעברית בלבד, זה שינוי משמעותי בנגישות.
למה זה משנה ללקוחות ולעסקים בישראל
ההשפעה המיידית היא זמני ההמתנה. שיחות שגרתיות שנענו בעבר אחרי דקות ארוכות של המתנה מקבלות מענה מיידי, והמוקדנים האנושיים מתפנים לטיפול במקרים המורכבים באמת. עבור בעלי עסקים קטנים, שמנהלים חלק גדול מהקשר עם הבנק בטלפון, האפשרות לברר סטטוס של המחאות, ניכיונות או מסגרת אשראי בכל שעה ובלי המתנה שווה זמן עבודה אמיתי.
יש כאן גם סיפור תעסוקתי ותעשייתי. חלק ניכר מהטכנולוגיה מפותח או מותאם בישראל, על ידי צוותי ה-AI של הבנקים עצמם ועל ידי סטארטאפים מקומיים שמתמחים בסוכנים קוליים לעברית. עבור מפתחים ישראלים, זהו אחד התחומים המבוקשים כרגע בשוק: מומחיות ב-speech-to-text לעברית, בבניית סוכנים עם guardrails פיננסיים ובאינטגרציה למערכות core banking ותיקות הפכה לקלף מיקוח בראיונות עבודה.
טיפ ללקוחות: כשמדברים עם הסוכן הקולי, עדיף לתאר את הבעיה במשפט שלם וטבעי במקום לזרוק מילות מפתח בודדות. המערכות החדשות מבינות הקשר, וניסוח מלא מקצר את השיחה ומקטין טעויות ניתוב.
מה הלאה: מהמוקד אל היועץ
השלב הבא, שכבר נבחן בפיילוטים סגורים, הוא מעבר משירות תגובתי לייעוץ יזום: סוכן שמזהה שלקוח משלם ריבית גבוהה על מינוס קבוע ומציע לבחון הלוואה חלופית, או שמתריע על מנוי שמחויב ולא נוצל חודשים. כאן הרגולציה נכנסת לתמונה במלוא הכוח, כי ההבחנה בין מידע לבין ייעוץ פיננסי מחייבת רישוי ופיקוח. הבנקים מתקדמים בזהירות, אבל הכיוון ברור: המוקד הטלפוני של סוף העשור לא יחכה שתתקשרו אליו.
בינתיים, ההמלצה הפרקטית פשוטה: שווה לנסות את הערוץ הקולי בפנייה הבאה לבנק במקום לוותר מראש ולהמתין לנציג. אם המערכת לא פותרת את הבעיה, היא לפחות תעביר אתכם לנציג עם כל ההקשר, וזה לבדו חוסך את החלק המתסכל ביותר בשיחה.
שאלות נפוצות
האם בטוח לבצע פעולות בנקאיות דרך סוכן AI קולי?
כן, במסגרת המגבלות שהבנקים והרגולטור קבעו. פעולות רגישות דורשות אימות זהות משולב, ופעולות בסכומים גבוהים עדיין מחייבות אישור נציג אנושי או אימות באפליקציה. כל שיחה מתועדת ומתומללת.
איך עוברים מהסוכן הקולי לנציג אנושי?
אפשר פשוט לבקש לדבר עם נציג בכל שלב של השיחה, והמערכת מחויבת להעביר. הנציג מקבל סיכום של מה שכבר נאמר, כך שלא צריך לחזור על הפרטים מהתחלה.
האם הסוכנים הקוליים של הבנקים מבינים גם ערבית ורוסית?
ברוב הבנקים הגדולים כן. המערכות החדשות תומכות בעברית, ערבית, רוסית ואנגלית, וניתן לעבור שפה תוך כדי שיחה. איכות ההבנה בעברית ובאנגלית עדיין הגבוהה ביותר.
דרגו את הכתבה
הדירוג עוזר לנו לדעת מה שווה לכם.
תגובות